Domain erp-experte.de kaufen?
Wir ziehen mit dem Projekt
erp-experte.de um.
Sind Sie am Kauf der Domain
erp-experte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erp-experte.de kaufen?
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, die Risikobewertung und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, Transaktionen online durchzuführen und Informationen schnell abzurufen. Die Risikobewertung wurde durch den Einsatz von Big Data und künstlicher Intelligenz verbessert, da Banken nun in der Lage sind, umfangreiche Daten zu analysieren und genauere Kreditentscheidungen zu treffen. Die Effizienz der Prozesse wurde durch die Automatisierung von Routineaufgaben und die Einführung von digitalen Workflows gesteigert, was zu schnelleren und kostengünstigeren Abläufen führt. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, präziseren Risikobewertung und effizienteren Prozessen geführt. **

Ähnliche Suchbegriffe für Kreditwirtschaft
Top-Angebote
Produkte zum Begriff Kreditwirtschaft:
-
Industrialisierung der Kreditwirtschaft, Fachbücher von Peter Schloten, Oskar BetschKosten- und Wettbewerbsdruck kennzeichnen den deutschen Bankensektor und üben einen nie zuvor dagewesenen Reformzwang aus. Ähnlich wie die Automobilindustrie zu Beginn der neunziger Jahre erkennen auch die Banken die Notwendigkeit, sich auf ihre Kernkompetenzen und den optimalen Ressourceneinsatz zu konzentrieren. Die Fortschritte in der IT haben die derzeitige Umbruchsituation eingeleitet und beschleunigt. Gleichzeitig kommt der IT aber auch eine Schlüsselrolle bei der Bewältigung des Strukturwandels zu. Das Buch schildert die aktuelle Situation der Banken und zeigt anhand industrieller Management- und Reformkonzepte Lösungswege auf. Industrialisierung der Kreditwirtschaft richtet sich damit an Vorstände, Geschäftsführer und Führungskräfte in Banken und Sparkassen, an Service-Anbieter und Unternehmensberater sowie an Wissenschaftler und Studenten der Bankbetriebslehre an Universitäten, Fachhochschulen und Akademien. Prof. Dr. Dr. Oskar Betsch ist Inhaber des Lehrstuhls für Finanzierung und Bankbetriebslehre an der TU Darmstadt. Dipl.-Wirt.-Inf. Peter Thomas ist Berater bei McKinsey.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vanini, Ute: Risikoorientierte UnternehmenssteuerungRisikoorientierte Unternehmenssteuerung , Fallstudien für die Risikomodellierung und ein Management unter Unsicherheit , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Vanini, Ute~Worm, Florian, Seitenzahl/Blattzahl: 212, Keyword: Entscheidungsunterstützung; Florian Worm¿; Risikoanalyse und -bewertung; Risikomanagement mit R; Risikomodellierung; Statistik-Software R¿; Unternehmensführung unter Unsicherheit; Ute Vanini, Fachschema: Wirtschaft / Allgemeines, Einführung, Lexikon~Business / Management~Management, Fachkategorie: Wirtschaftswissenschaft~Management und Managementtechniken, Warengruppe: TB/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 15, Gewicht: 356, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Kreditwirtschaft die wirtschaftliche Entwicklung eines Landes?
Die Kreditwirtschaft ermöglicht es Unternehmen und Privatpersonen, Investitionen zu tätigen und Konsumgüter zu erwerben, was das Wirtschaftswachstum fördert. Durch die Vergabe von Krediten können neue Arbeitsplätze geschaffen werden und die Produktivität gesteigert werden. Eine stabile und gut funktionierende Kreditwirtschaft trägt somit maßgeblich zur wirtschaftlichen Entwicklung eines Landes bei. **
-
Wie wirken sich Zinsänderungen auf die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft aus? Welche Rolle spielt die Kreditwirtschaft bei der Finanzierung von Unternehmen und Privatpersonen?
Zinsänderungen beeinflussen die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft, da höhere Zinsen die Nachfrage nach Krediten senken und niedrigere Zinsen sie erhöhen. Die Kreditwirtschaft spielt eine wichtige Rolle bei der Finanzierung von Unternehmen und Privatpersonen, indem sie Kredite bereitstellt, um Investitionen zu finanzieren und den Konsum zu fördern. Unternehmen und Privatpersonen sind auf Kredite angewiesen, um ihre Projekte zu realisieren und ihre finanziellen Bedürfnisse zu decken. **
-
Was sind die wichtigsten Faktoren, die die Stabilität der Kreditwirtschaft beeinflussen?
Die wichtigsten Faktoren, die die Stabilität der Kreditwirtschaft beeinflussen, sind die Höhe der Kreditausfälle, die Zinsentwicklung und die Regulierung durch staatliche Behörden. Eine stabile Wirtschaftslage, die Vertrauen in das Finanzsystem und eine angemessene Risikobewertung sind ebenfalls entscheidend für die Stabilität der Kreditwirtschaft. Externe Faktoren wie geopolitische Ereignisse, Naturkatastrophen oder Pandemien können ebenfalls Auswirkungen auf die Stabilität der Kreditwirtschaft haben. **
-
Was ist ERP-Software?
ERP-Software steht für Enterprise Resource Planning und ist eine Softwarelösung, die Unternehmen dabei unterstützt, ihre Ressourcen effizient zu planen, zu steuern und zu verwalten. Sie integriert verschiedene Geschäftsprozesse wie Finanzbuchhaltung, Personalwesen, Lagerverwaltung und Vertrieb in einem zentralen System. Durch die Nutzung von ERP-Software können Unternehmen ihre Abläufe optimieren, die Kommunikation zwischen Abteilungen verbessern und fundierte Entscheidungen auf Basis von Echtzeitdaten treffen. ERP-Systeme sind oft maßgeschneidert und an die individuellen Anforderungen eines Unternehmens angepasst. **

Welche Auswirkungen hat die Kreditwirtschaft auf die makroökonomische Stabilität und das Wirtschaftswachstum?
Die Kreditwirtschaft spielt eine entscheidende Rolle bei der Finanzierung von Investitionen und Konsumausgaben, was das Wirtschaftswachstum stimulieren kann. Allerdings kann eine übermäßige Kreditvergabe zu einer Blasenbildung und finanziellen Instabilität führen. Eine stabile Kreditwirtschaft ist daher wichtig, um das Risiko von Finanzkrisen zu minimieren und das langfristige Wirtschaftswachstum zu unterstützen. Regulierung und Überwachung der Kreditwirtschaft sind daher entscheidend, um die makroökonomische Stabilität zu gewährleisten. **
Welche Auswirkungen hat die Kreditwirtschaft auf die makroökonomische Stabilität und das Wirtschaftswachstum?
Die Kreditwirtschaft hat einen direkten Einfluss auf die makroökonomische Stabilität, da sie die Verfügbarkeit von Kapital für Unternehmen und Verbraucher beeinflusst. Wenn Banken restriktiver Kredite vergeben, kann dies zu einer geringeren Investitionstätigkeit und einem langsameren Wirtschaftswachstum führen. Andererseits kann eine zu lockere Kreditvergabe zu übermäßiger Verschuldung und Finanzinstabilität führen. Daher ist es wichtig, dass die Kreditwirtschaft angemessen reguliert wird, um die makroökonomische Stabilität und das Wirtschaftswachstum zu unterstützen. **
Top-Angebote
Produkte zum Begriff Kreditwirtschaft:
-
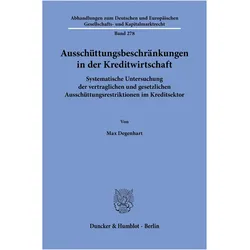
Ausschüttungsbeschränkungen in der Kreditwirtschaft, Fachbücher von Max DegenhartWährend der COVID-19-Pandemie sprachen die Europäische Zentralbank sowie die nationalen Aufsichtsbehörden eine formal unverbindliche Empfehlung aus, keine Gewinne auszuschütten. Kreditinstitute sollten Gelder in Kredite investieren, um die angeschlagene Realwirtschaft zu unterstützen, anstatt Gewinne auszuschütten. Dabei nutzten die Aufsichtsbehörden die enorme faktische Bindungswirkung informeller Aufsichtsinstrumente. Die vorliegende Untersuchung analysiert branchenspezifisch die rechtlichen und ökonomischen Funktionen der Gewinnausschüttung sowie deren Beschränkung. Die Untersuchung nimmt die Rolle der Bankenaufsicht in den Blick, wobei der makroprudenzielle Regulierungsansatz fortentwickelt wird. Ziel ist die Entwicklung von Leitlinien für vergleichbare Massnahmen in künftigen Krisensituationen. Hierbei plädiert der Autor für eine rechtssichere gesetzliche Verankerung behördlicher Ausschüttungsbeschränkungen sowie eine Bindung an aufsichtliche Zielvorgaben. Die Studie »Distribution Restrictions in the Banking Sector« widmet sich den aufsichtsrechtlichen Beschränkungen von Ausschüttungen, die kritisch im Hinblick auf die Zielvorgaben des bankaufsichtsrechtlichen Rechts untersucht werden. Der Fokus liegt insbesondere auf der dualen Rolle der EZB zwischen Geldpolitik und Bankenaufsicht sowie dem makroprudenziellen Regulierungsansatz. Der Autor plädiert für einen rechtlichen Rahmen für solche Massnahmen, kombiniert mit einer rechtlichen Definition zulässiger Ziele.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Digitalisierung der Kreditwirtschaft, Fachbücher von Martin SchmittWie Sparkassen in Ost und West in das digitale Zeitalter aufbrachen. Die Digitalisierung veränderte die deutsche Kreditwirtschaft bereits seit den 1950er Jahren von Grund auf. Sowohl in der Bundesrepublik als auch in der DDR stand sie in den folgenden Jahrzehnten in enger Wechselwirkung mit der Expansion, Umstrukturierung und der Ausweitung der Dienstleistungen von Banken und Sparkassen. Bis zur Wiedervereinigung wurde die Branche zu einem der grössten Computeranwender. Das Buch zeichnet eine innovative Perspektive aus, indem Schmitt zeigt, wie Banken und Sparkassen Digitalisierung in ihre Software einprogrammierten. Dadurch veränderten sich nicht nur interne Prozesse, sondern ebenso das Verhältnis zu den Kundinnen und Kunden. Plötzlich arbeiteten neue Akteure wie Programmierer in den Kreditinstituten. Mit seiner zeithistorischen Studie gibt Martin Schmitt Einblick in einen der bedeutendsten Wandlungsprozesse der Gegenwart: Welche Impulse für die Digitalisierung setzte die deutsche Wirtschaft? Welche Unterschiede gab es beim Computereinsatz im Kapitalismus und im Sozialismus? Und welche Auswirkungen hatte dies auf das Schicksal der vielen Angestellten sowie auf die Sparguthaben der Bevölkerung?.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Industrialisierung der Kreditwirtschaft, Fachbücher von Peter Schloten, Oskar BetschKosten- und Wettbewerbsdruck kennzeichnen den deutschen Bankensektor und üben einen nie zuvor dagewesenen Reformzwang aus. Ähnlich wie die Automobilindustrie zu Beginn der neunziger Jahre erkennen auch die Banken die Notwendigkeit, sich auf ihre Kernkompetenzen und den optimalen Ressourceneinsatz zu konzentrieren. Die Fortschritte in der IT haben die derzeitige Umbruchsituation eingeleitet und beschleunigt. Gleichzeitig kommt der IT aber auch eine Schlüsselrolle bei der Bewältigung des Strukturwandels zu. Das Buch schildert die aktuelle Situation der Banken und zeigt anhand industrieller Management- und Reformkonzepte Lösungswege auf. Industrialisierung der Kreditwirtschaft richtet sich damit an Vorstände, Geschäftsführer und Führungskräfte in Banken und Sparkassen, an Service-Anbieter und Unternehmensberater sowie an Wissenschaftler und Studenten der Bankbetriebslehre an Universitäten, Fachhochschulen und Akademien. Prof. Dr. Dr. Oskar Betsch ist Inhaber des Lehrstuhls für Finanzierung und Bankbetriebslehre an der TU Darmstadt. Dipl.-Wirt.-Inf. Peter Thomas ist Berater bei McKinsey.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vanini, Ute: Risikoorientierte UnternehmenssteuerungRisikoorientierte Unternehmenssteuerung , Fallstudien für die Risikomodellierung und ein Management unter Unsicherheit , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 20240701, Produktform: Kartoniert, Autoren: Vanini, Ute~Worm, Florian, Seitenzahl/Blattzahl: 212, Keyword: Entscheidungsunterstützung; Florian Worm¿; Risikoanalyse und -bewertung; Risikomanagement mit R; Risikomodellierung; Statistik-Software R¿; Unternehmensführung unter Unsicherheit; Ute Vanini, Fachschema: Wirtschaft / Allgemeines, Einführung, Lexikon~Business / Management~Management, Fachkategorie: Wirtschaftswissenschaft~Management und Managementtechniken, Warengruppe: TB/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 172, Höhe: 15, Gewicht: 356, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, die Risikobewertung und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, Transaktionen online durchzuführen und Informationen schnell abzurufen. Die Risikobewertung wurde durch den Einsatz von Big Data und künstlicher Intelligenz verbessert, da Banken nun in der Lage sind, umfangreiche Daten zu analysieren und genauere Kreditentscheidungen zu treffen. Die Effizienz der Prozesse wurde durch die Automatisierung von Routineaufgaben und die Einführung von digitalen Workflows gesteigert, was zu schnelleren und kostengünstigeren Abläufen führt. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, präziseren Risikobewertung und effizienteren Prozessen geführt. **
-
Wie beeinflusst die Kreditwirtschaft die wirtschaftliche Entwicklung eines Landes?
Die Kreditwirtschaft ermöglicht es Unternehmen und Privatpersonen, Investitionen zu tätigen und Konsumgüter zu erwerben, was das Wirtschaftswachstum fördert. Durch die Vergabe von Krediten können neue Arbeitsplätze geschaffen werden und die Produktivität gesteigert werden. Eine stabile und gut funktionierende Kreditwirtschaft trägt somit maßgeblich zur wirtschaftlichen Entwicklung eines Landes bei. **
-
Wie wirken sich Zinsänderungen auf die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft aus? Welche Rolle spielt die Kreditwirtschaft bei der Finanzierung von Unternehmen und Privatpersonen?
Zinsänderungen beeinflussen die Kreditnachfrage und das Kreditangebot in der Kreditwirtschaft, da höhere Zinsen die Nachfrage nach Krediten senken und niedrigere Zinsen sie erhöhen. Die Kreditwirtschaft spielt eine wichtige Rolle bei der Finanzierung von Unternehmen und Privatpersonen, indem sie Kredite bereitstellt, um Investitionen zu finanzieren und den Konsum zu fördern. Unternehmen und Privatpersonen sind auf Kredite angewiesen, um ihre Projekte zu realisieren und ihre finanziellen Bedürfnisse zu decken. **
Ähnliche Suchbegriffe für Kreditwirtschaft
-
Was sind die wichtigsten Faktoren, die die Stabilität der Kreditwirtschaft beeinflussen?
Die wichtigsten Faktoren, die die Stabilität der Kreditwirtschaft beeinflussen, sind die Höhe der Kreditausfälle, die Zinsentwicklung und die Regulierung durch staatliche Behörden. Eine stabile Wirtschaftslage, die Vertrauen in das Finanzsystem und eine angemessene Risikobewertung sind ebenfalls entscheidend für die Stabilität der Kreditwirtschaft. Externe Faktoren wie geopolitische Ereignisse, Naturkatastrophen oder Pandemien können ebenfalls Auswirkungen auf die Stabilität der Kreditwirtschaft haben. **
-
Was ist ERP-Software?
ERP-Software steht für Enterprise Resource Planning und ist eine Softwarelösung, die Unternehmen dabei unterstützt, ihre Ressourcen effizient zu planen, zu steuern und zu verwalten. Sie integriert verschiedene Geschäftsprozesse wie Finanzbuchhaltung, Personalwesen, Lagerverwaltung und Vertrieb in einem zentralen System. Durch die Nutzung von ERP-Software können Unternehmen ihre Abläufe optimieren, die Kommunikation zwischen Abteilungen verbessern und fundierte Entscheidungen auf Basis von Echtzeitdaten treffen. ERP-Systeme sind oft maßgeschneidert und an die individuellen Anforderungen eines Unternehmens angepasst. **
-
Welche Auswirkungen hat die Kreditwirtschaft auf die makroökonomische Stabilität und das Wirtschaftswachstum?
Die Kreditwirtschaft spielt eine entscheidende Rolle bei der Finanzierung von Investitionen und Konsumausgaben, was das Wirtschaftswachstum stimulieren kann. Allerdings kann eine übermäßige Kreditvergabe zu einer Blasenbildung und finanziellen Instabilität führen. Eine stabile Kreditwirtschaft ist daher wichtig, um das Risiko von Finanzkrisen zu minimieren und das langfristige Wirtschaftswachstum zu unterstützen. Regulierung und Überwachung der Kreditwirtschaft sind daher entscheidend, um die makroökonomische Stabilität zu gewährleisten. **
-
Welche Auswirkungen hat die Kreditwirtschaft auf die makroökonomische Stabilität und das Wirtschaftswachstum?
Die Kreditwirtschaft hat einen direkten Einfluss auf die makroökonomische Stabilität, da sie die Verfügbarkeit von Kapital für Unternehmen und Verbraucher beeinflusst. Wenn Banken restriktiver Kredite vergeben, kann dies zu einer geringeren Investitionstätigkeit und einem langsameren Wirtschaftswachstum führen. Andererseits kann eine zu lockere Kreditvergabe zu übermäßiger Verschuldung und Finanzinstabilität führen. Daher ist es wichtig, dass die Kreditwirtschaft angemessen reguliert wird, um die makroökonomische Stabilität und das Wirtschaftswachstum zu unterstützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.